手書き領収書はインボイス後も有効?上様・お品代の落とし穴と最新ルール
ビジネスの現場や会食の席で、長年当たり前のように交わされてきた手書きの領収書。しかし、複数税率への対応やインボイス制度の完全定着に伴い、従来の商慣習のまま処理された書類が経理部門で差し戻されるトラブルが後を絶ちません。
「手書きの領収書は法的にまだ有効なのか」「『上様』や『お品代』と書かれたものは税務上否認されるのか」といった疑問を抱えるビジネスパーソンは少なくありません。税務調査や仕入税額控除で不利益を被らないために把握しておくべき、適格請求書の要件や収入印紙のルール、レシートとの実務的な効力の違いを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手書き領収書もインボイスの必須記載事項(登録番号・税率ごとの対価・消費税額等)を満たせば現在も完全に有効
- 要点2:「上様」「お品代」は飲食や小売など簡易インボイス対象外の取引では仕入税額控除の対象外となるリスクが高い
- 要点3:税抜5万円以上の収入印紙貼付や正確な但し書き記載など、レジレシート以上の厳密な管理が求められる
【2026年最新】手書き領収書はインボイス制度下でも使えるのか?適格請求書の要件
制度改定を経た現在でも、手書き領収書そのものが法律で禁止されたわけではありません。紙の領収書であっても、国税庁が定める「適格請求書(インボイス)」または「適格簡易請求書(簡易インボイス)」としての法定記載事項が網羅されていれば、仕入税額控除の対象として問題なく効力を発揮します。
手書きで発行する場合、手書き領収書への登録番号の記載(「T」+数字13桁)が不可欠です。あらかじめ登録番号が印刷された領収書用紙を使うか、事業者のゴム印を押印する、あるいは発行者が手書きで番号をボールペン等で追記する形でも法的には認められています。ただし、記載ミスが1文字でもあるとインボイスとして無効になるため、ゴム印や印字された専用用紙の活用が安全策とされています。
手書き領収書が適格請求書として成立するためには、以下の6項目が正確に記載されている必要があります。
- 発行者の氏名または名称および登録番号
- 取引年月日
- 取引内容(軽減税率の対象である旨の記載を含む)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称(宛名)
国税庁のガイドラインでも示されている通り、手書きの領収証であっても様式の指定はありません。しかし、税率ごとの内訳や消費税額を正確に手計算して記入しなければならないため、現場での事務負担とヒューマンエラーのリスクが以前よりも格段に高まっています。
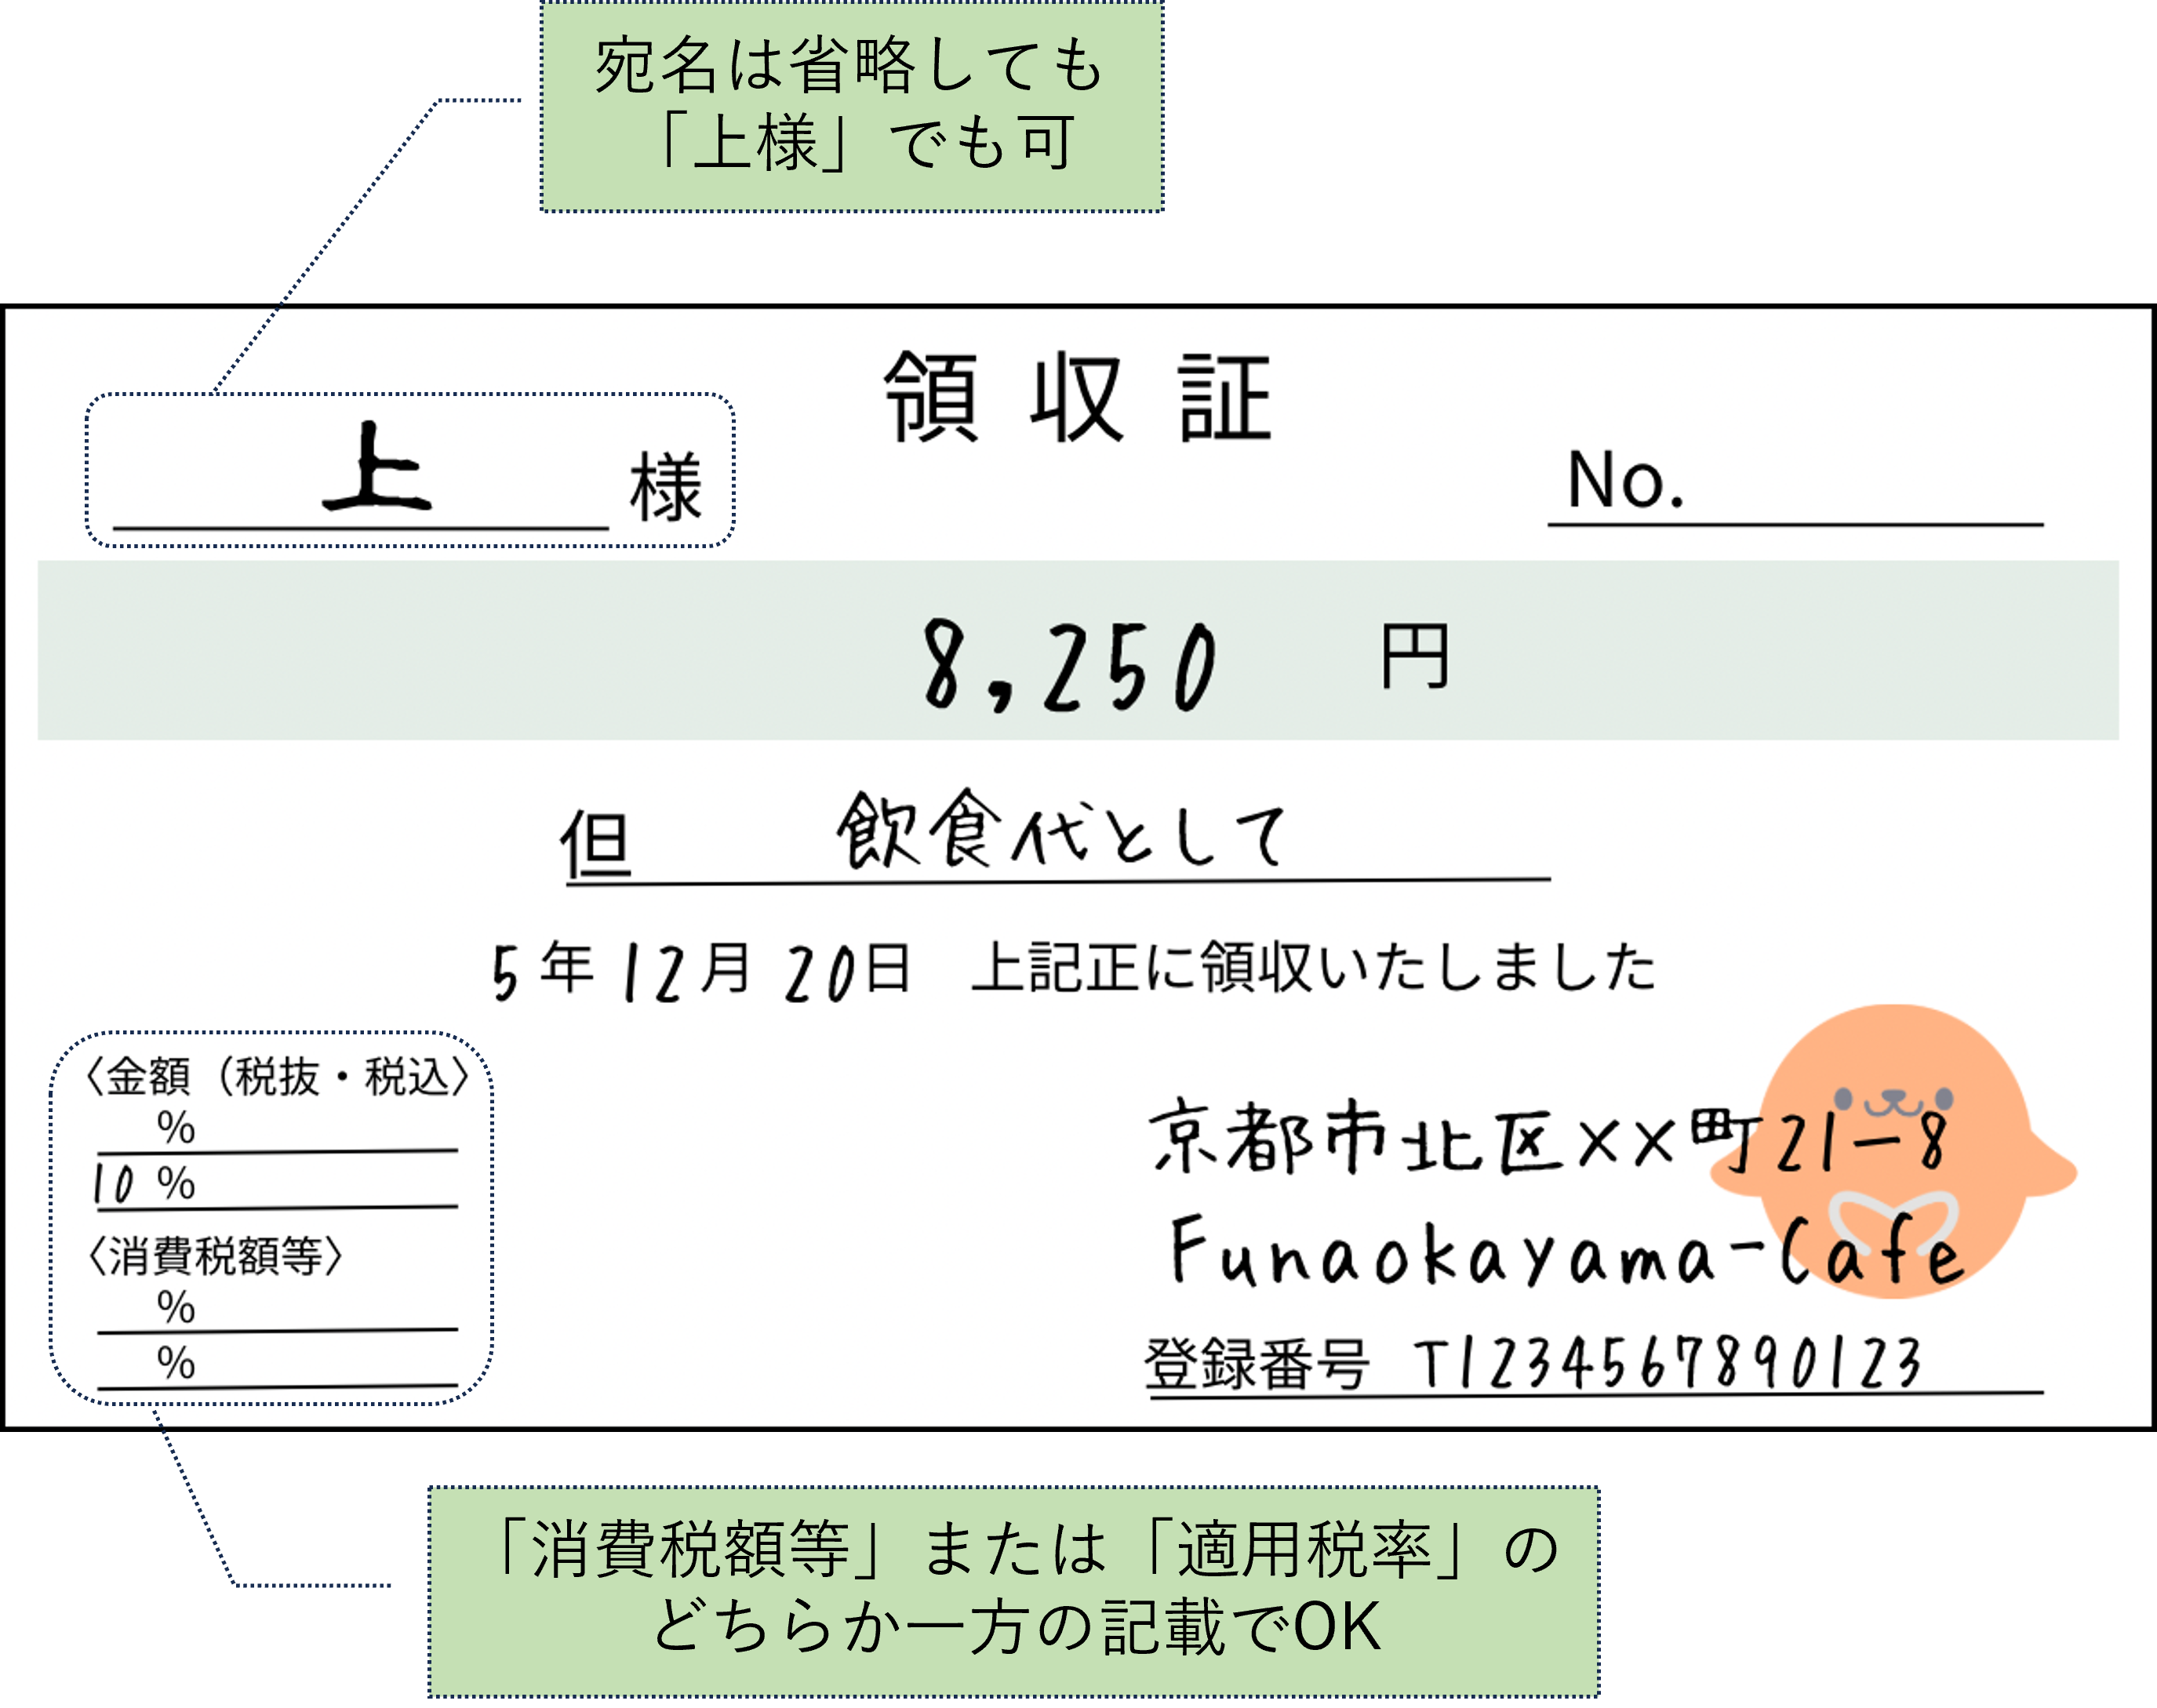
噂の真偽を徹底検証|「宛名:上様」「但し書き:お品代」は税務上アウトなのか
古くからの慣習である「宛名は上様で」「但し書きはお品代で」という依頼は、現代の税務実務においては大きな落とし穴となります。結論から言えば、取引の性質と事業区分によって有効か無効かが厳格に分かれます。
小売業、飲食業、タクシー業、旅行関連業、駐車場業など、不特定多数の顧客を相手にする事業者が発行する「適格簡易請求書(簡易インボイス)」であれば、手書きであっても宛名自体の記載を省略することが法律上認められています。そのため、タクシー代や飲食店での支払いで「上様」としたり宛名を空欄にしたりしても、制度上の仕入税額控除は可能です。
しかし、卸売業、製造業、IT・コンサルティング業などのBtoB(企業間取引)で発行される手書き領収書では、書類の交付を受ける事業者の正式名称(会社名や屋号)の記載が義務付けられています。ここで「上様」や「空欄」にしてしまうと適格請求書とは認められず、買い手側は仕入税額控除を受けられなくなります。
さらに警戒すべきは但し書きの「お品代」という表記です。消費税法上、標準税率(10%)と軽減税率(8%)が混在する中、単に「お品代」とだけ書かれた領収書では「どのような資産や役務の譲渡が行われたのか」が客観的に判別できません。税務調査の現場でも、使途不明金や私的流用を疑われる最大の要因となっており、最低でも「ご飲食代(アルコール含む)」「事務用品(文具)代」「書籍代」など、取引の実態が第三者に明確に伝わる具体的な品名を記入することが実務上の鉄則です。
【実態検証】経理現場の生の声と「手書き領収書 vs レジレシート」の比較
都内の中堅IT企業に勤務する経理部門マネージャーへの取材では、次のような生々しい現場の苦悩が語られました。
「営業担当が接待交際費として持ち帰る手書き領収書の中で、登録番号の記入漏れや税額計算の端数処理ミスが頻発しています。再発行の手間を考えると、店舗のレジから出力されるレシートをそのまま提出してもらった方が、明細も品目も一目で分かり、チェック時間は3分の1で済みます」
かつては「レシートより手書き領収書の方が正式である」という固定観念が存在しましたが、電子的・機械的に取引詳細が出力されるレシートの方が、改ざんのリスクが低く税務上の証拠能力が高いと判断される場面が増えています。
| 項目 | 手書き領収書 | レジレシート(適格簡易) | 編集部の見解・評価 |
|---|---|---|---|
| 記載情報の正確性 | 手作業のため誤記・計算ミスのリスクあり | POSシステム連動で品目・税率が自動印字 | 誤記入防止の観点からレシートが圧倒的に有利 |
| 税務調査時の信用度 | 「お品代」表記だと実態調査の対象になりやすい | 個別の購入明細が残り私的利用の判別が容易 | 購入明細が記載されたレシートの方が反証力が高い |
| 印紙税の課税関係 | 税抜5万円以上で200円の収入印紙が必要 | 紙の出力時は同様に課税対象(電子発行は非課税) | 手書き発行時は印紙の貼り忘れに厳重な注意が必要 |
| 経費精算の処理速度 | OCR読取エラーや目視確認で時間・コスト増 | スキャンや経費精算アプリとの親和性が高い | 社内DXおよび電子帳簿保存法対応ではレシート推奨 |

収入印紙・割印・再発行|知っておくべき実務手続きと法的リスク
手書き領収書を発行・受領する際には、印紙税法および民法上の取り扱いについても正確な理解が必要です。
税抜5万円以上の収入印紙ルールと判定基準
売上代金に係る受取書(第17号文書)として手書き領収書を発行する場合、記載金額が税抜5万円以上であれば200円(金額に応じて逓増)の収入印紙を貼り、消印(割印)を行う義務があります。ここで重要なのは「消費税額等が区分記載されているか、または税込価格および税抜価格が明記されているか」という点です。
例えば「税込52,800円(うち消費税額等4,800円)」と記載されていれば、税抜価格は48,000円となるため非課税扱いとなり、収入印紙を貼る必要はありません。一方、単に「52,800円」とだけ総額が書かれており消費税の内訳が不明瞭な場合は、受取金額全体(5万円以上)が課税対象と判定され、200円の印紙が必要になります。貼り忘れた場合は、受取金額の如何に関わらず過怠税(本来の税額+その2倍、計3倍)が課されるリスクがあります。
控えとの割印における法的根拠と商慣習
領収書の複写帳票において、領収書本体と発行者控えの綴り部分に押す「割印」は、法的に直接義務付けられた行為ではありません。しかし、改ざんや不正な切り離しを防止し、後日の税務調査や会計監査において「控えと同一の取引である」ことを証明するための重要な内部統制の手続きです。実務上は、社印(角印)や担当者印でしっかりと割印を残すことが推奨されます。
手書き領収書の再発行トラブルを防ぐ厳格な対応
顧客から「手書き領収書を紛失したので再発行してほしい」と求められた場合、安易に同一の書類をもう一度発行することは避けるべきです。悪意のある二重計上や架空経費の計上に加担したとみなされる危険性があるためです。
やむを得ず再発行する場合は、領収書の表面の見えやすい位置に赤字で「再発行(〇年〇月〇日付発行分の再発行)」と明記し、過去に交付した控えの記録と照合できる証跡を残す必要があります。また、受取側も紛失した旨の理由書を経理に提出するなど、社内規程に沿った手続きを踏むことが求められます。
一般に知られていない盲点とネットの誤解|トラブルを防ぐ手書き領収書の書き方マニュアル
インターネット上では「インボイス制度が始まったから手書きの領収書はすべて廃止され、一切経費として落ちない」といった極端な言説が散見されますが、これは明確な誤解です。制度の本質は「所定の項目が正確に記載されているかどうか」であり、媒体が手書きか電子印字かという形式を問うものではありません。
ただし、手書きならではの改ざん防止ルールや金額表記の作法を守らないと、金融機関や税務署から書類の信憑性を疑われる原因になります。
- 金額の改ざん防止表記:金額の先頭には「¥」または「金」、末尾には「-」または「※」「也」を必ず記入し、数字の間に不正な数値を挿入できないよう隙間なく記載する。
- 日付の完全記載:「〇年」を省略したり空欄にしたりせず、西暦または和暦で年月日を明確に記す。日付なしの領収書は会計期間の特定ができないため無効とみなされる。
- 訂正印の使用禁止:手書き領収書の金額を書き損じた場合、二重線と訂正印での修正は公的書類として認められないのが一般的である。書き損じが発生した場合は破棄(控えとともに「無効」と朱書きして保管)し、新たな用紙に一から書き直す。

【プロの結論】組織統制と心理的負担から見る「手書き領収書」の賢い選択基準
かつての日本社会において、「上様」「お品代」という曖昧な手書き領収書が広く受け入れられていた背景には、取引先や顧客との関係性において過度な詮索を避けるという独特の商慣習が存在していました。しかし、企業ガバナンスとコンプライアンスが重視される現在、そうした「空気の共有」に頼った書類管理は、税務リスクと内部不正リスクを抱え込む行為に他なりません。
経理処理の効率化と透明性の確保という観点から、場面に応じた明確な判断基準を持つことが求められます。
手書き領収書の発行・受取を推奨できる場面
- レジシステムやPOS端末が存在しない小規模店舗・屋外催事での一時的な決済
- 通信障害や停電などのトラブルによるシステムダウン時の緊急代替手段
- 冠婚葬祭や祝儀・不祝儀等、相手方の形式的な受領証が必要とされる特定の儀礼的支出
手書き領収書を避け、レシート・電子決済に切り替えるべき場面
- 複数の品目や軽減税率対象商品が混在する日用品・飲食料品のまとめ買い
- 高額な備品購入や継続的な役務提供を受ける企業間取引(BtoB)
- 経費精算システムや電子帳簿保存法に対応したクラウド会計を運用している企業での精算
無用な書き損じリスクや税額計算の負担を減らすためにも、機械印字の適格レシートや電子インボイスを活用し、手書き領収書は例外的なバックアップ手段として位置付ける姿勢が、健全なバックオフィス運営への最短距離となります。
【手書き 領収 書】に関するよくある質問(FAQ)
Q1:100円ショップ等で売っている市販の手書き領収書用紙は現在も使えますか?
A1:市販の用紙でも使用可能です。ただし、インボイス対応様式(税率ごとの区分記載欄、消費税額記入欄、登録番号記入欄があらかじめ印刷されているもの)を使用する必要があります。旧様式の用紙を使用する場合は、登録番号や消費税額の内訳などを手書きやゴム印で余白に追記しなければ適格請求書として認められません。
Q2:手書き領収書の登録番号は手書きで書いても法的に有効ですか?
A2:法的には発行者がペンで手書き記載しても有効です。ただし、13桁の数字に誤記やカスレがあるとインボイスの要件を満たさなくなるため、実務上はあらかじめ登録番号入りのゴム印を作成して押印するか、番号印字済みの帳票を使用することが推奨されます。
Q3:手書き領収書とレジレシートの両方をもらうことはできますか?
A3:原則として二重交付になるためできません。店舗側は二重発行による不正利用を防止するため、手書き領収書を交付する際はレジレシートを回収するのが一般的な対応です。万が一両方を手元に残して経費精算した場合、架空経費の計上として税務上重大なペナルティを受ける対象になります。
Q4:免税事業者が手書き領収書を発行する場合、気をつけることは何ですか?
A4:インボイス発行事業者ではない免税事業者は登録番号を持たないため、登録番号を記載してはなりません。また、「適格請求書」と誤認させるような表記を避け、従来の区分記載請求書の形式で発行します。買い手側は経過措置(仕入税額相当額の一定割合を控除可能)を適用して処理することになります。
まとめ:手書き領収書を正しく扱い経理リスクをゼロにする
手書き領収書は決して過去の遺物ではなく、適格請求書としての法定要件を満たしていれば現在も確かな証憑として機能します。しかし、「上様」や「お品代」といった過去の慣例に依存したまま運用を続けると、仕入税額控除の否認や税務調査での指摘といった深刻なリスクを招きかねません。
発行側は登録番号の明記や税率区分・消費税額の正確な記入、5万円以上の収入印紙貼付を徹底し、受取側は受け取った書類に不備がないかをその場で確認する習慣が不可欠です。書類の正確性を担保しつつ、機械印字レシートや電子インボイスを適切に使い分けることが、経理実務における失敗を防ぐ最大の鍵となります。 (出典: 手書き 領収 書(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
